Comment soigner une escarre : gestes, soins et signes d’alerte
Reconnaître une escarre et comprendre ses stades Une escarre est une lésion de la peau et parfois des tissus plus profonds, généralement…
Lire l’article →
Après une consultation, le montant à régler est souvent immédiat, tandis que le remboursement éventuel dépend des garanties souscrites. Pour savoir si un ostéopathe est remboursé par la mutuelle, il faut distinguer deux mécanismes : l’intervention de l’Assurance Maladie et celle de la complémentaire santé. Dans la plupart des situations, c’est le contrat de mutuelle qui détermine si une partie de la séance peut être récupérée.
L’ostéopathie exercée par un ostéopathe exclusif ne figure généralement pas parmi les actes remboursés par l’Assurance Maladie. Une prescription du médecin traitant ne déclenche donc pas, à elle seule, une prise en charge. Le fait d’avoir consulté dans le cadre d’un parcours de soins ne transforme pas non plus une séance d’ostéopathie en acte conventionné.
Une situation différente peut se présenter lorsqu’un médecin conventionné reçoit un patient et réalise une consultation médicale. L’Assurance Maladie peut alors rembourser la consultation selon les règles applicables à cet acte médical, mais elle ne rembourse pas séparément une prestation d’ostéopathie comme si celle-ci était inscrite à la nomenclature. Il est utile de demander au cabinet comment la consultation sera facturée et de vérifier ensuite les modalités auprès de sa caisse.
La mutuelle santé peut proposer une garantie spécifique pour l’ostéopathie, souvent classée parmi les médecines douces ou les soins de prévention. Cette garantie n’est pas identique d’un contrat à l’autre : elle peut prévoir une somme par consultation, un nombre maximal de séances ou une enveloppe annuelle à partager avec d’autres pratiques. Le nom commercial de la formule ne suffit pas à connaître le montant réellement versé.
Prenons le cas de Nora, qui règle 60 euros pour une séance. Si son contrat rembourse 25 euros par séance dans la limite de quatre consultations par année d’adhésion, elle peut obtenir 25 euros après transmission des justificatifs, tant que son quota n’est pas épuisé. Les 35 euros restants constituent son reste à charge, sauf autre garantie prévue au contrat.
La distinction entre acte médical conventionné et pratique complémentaire explique pourquoi le remboursement varie autant. Dans le premier cas, les règles de l’Assurance Maladie s’appliquent à l’acte médical facturé ; dans le second, la complémentaire décide du niveau de soutien prévu par la garantie. Pour comparer les situations, ce guide sur le remboursement d’une consultation d’ostéopathie peut apporter un éclairage complémentaire.
| Situation | Prise en charge possible | Point à vérifier |
|---|---|---|
| Séance chez un ostéopathe exclusif | En général, aucune prestation de l’Assurance Maladie ; remboursement éventuel par la mutuelle | La garantie médecines douces et ses plafonds |
| Consultation effectuée par un médecin conventionné | Remboursement éventuel de la consultation médicale selon les règles en vigueur | Le type d’acte facturé et le parcours de soins |
| Contrat sans garantie dédiée | Le coût reste habituellement à la charge du patient | Les exclusions et les garanties annexes du contrat |
Les règles de couverture peuvent évoluer et les contrats ne sont pas tous rédigés de la même façon. En 2026, toute annonce concernant une possible modification du périmètre des contrats responsables doit être distinguée d’une règle effectivement entrée en vigueur : vérifiez les documents officiels et les garanties applicables à votre contrat, plutôt que de vous fonder sur une rumeur ou un projet évoqué dans la presse.
Le premier réflexe est donc de déterminer qui facture l’acte et quelle garantie prévoit votre complémentaire. Une fois ce cadre établi, il devient plus facile d’estimer le coût réel avant de réserver.
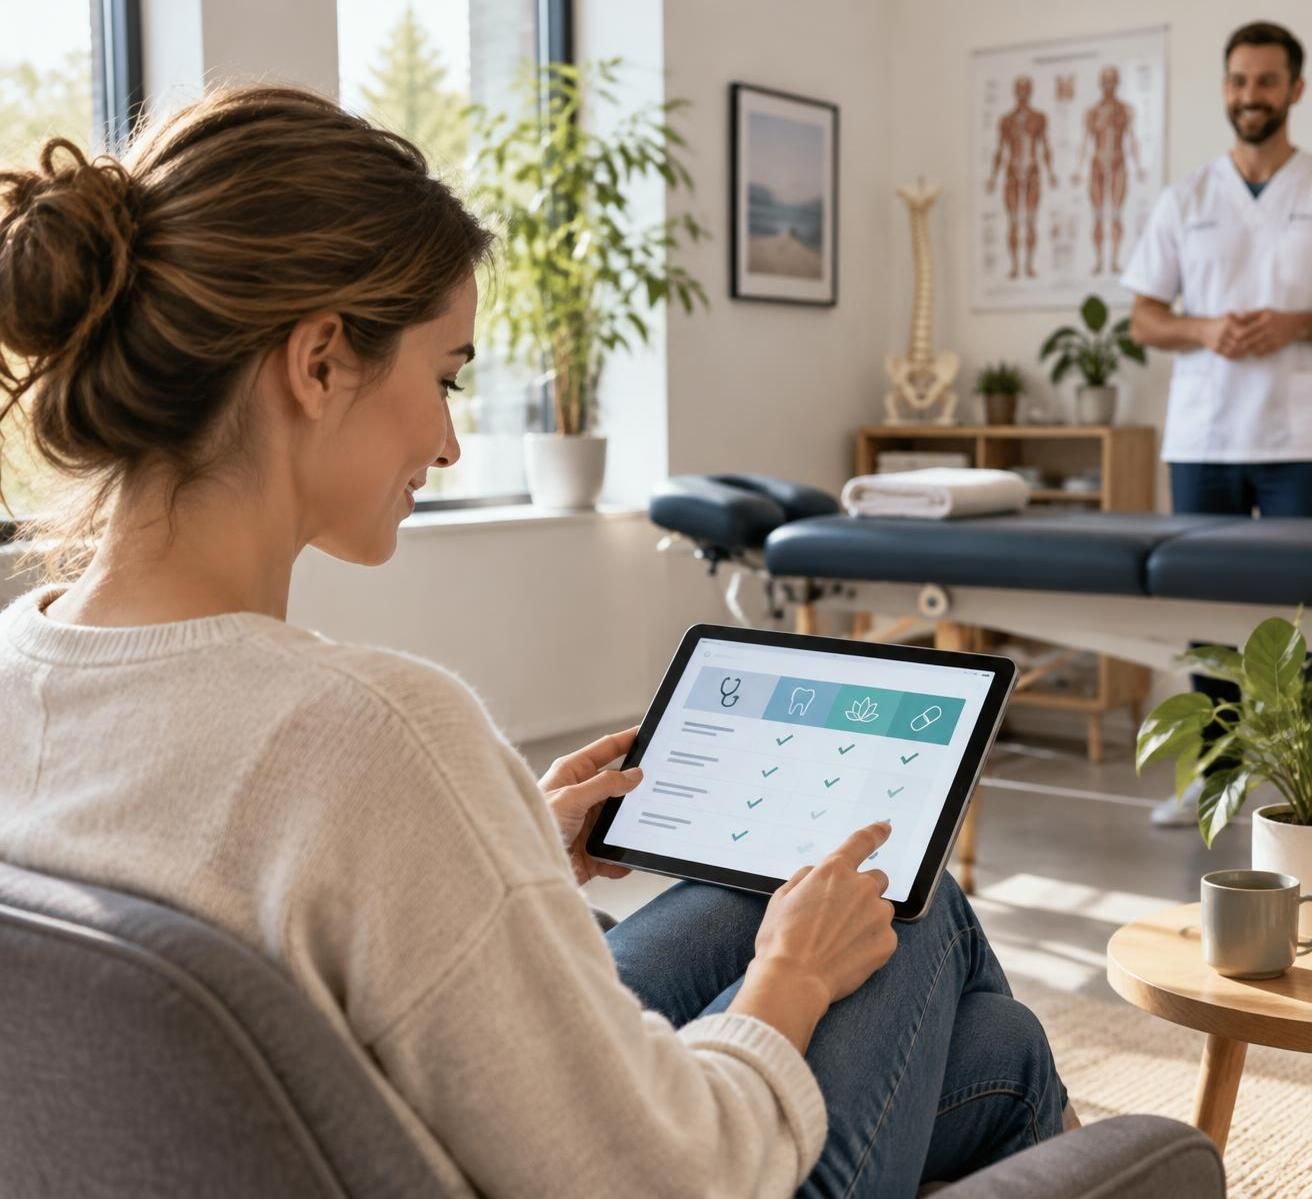
La prise en charge des séances repose sur les conditions écrites dans le contrat. Certaines formules distinguent clairement l’ostéopathie, tandis que d’autres regroupent plusieurs pratiques sous des intitulés tels que « médecines douces », « prévention » ou « soins non conventionnés ». Une lecture attentive du tableau des garanties évite de confondre un forfait annoncé avec un remboursement illimité.
Trois modèles sont courants. Le premier prévoit un montant fixe pour chaque consultation, par exemple 25 euros, avec une limite de quatre séances. Le deuxième accorde une enveloppe annuelle, que l’assuré peut répartir au fil de l’année. Le troisième combine une somme par séance et un plafond global : le versement est alors limité par la première des deux bornes atteintes.
Un forfait médecines douces de 150 euros par an peut sembler généreux, mais il faut vérifier s’il est réservé à l’ostéopathie ou partagé avec l’acupuncture, la chiropraxie ou d’autres consultations. Si Nora consacre 60 euros à chaque séance et que son enveloppe est partagée, une consultation chez un autre praticien peut réduire le montant encore disponible. Le forfait global apporte de la souplesse, mais demande de suivre les dépenses cumulées.
Un forfait par séance est souvent plus facile à prévoir. Avec 30 euros remboursés pour un rendez-vous de 60 euros, le reste à charge est de 30 euros, sous réserve que le nombre de séances autorisées ne soit pas dépassé. Après cinq séances prises en charge, une sixième peut ne plus ouvrir droit à un remboursement, même si l’année civile n’est pas terminée.
Le plafond annuel de remboursement correspond au montant maximal versé sur une période donnée. Cette période peut être l’année civile ou l’année d’adhésion : ce détail compte si le contrat commence en cours d’année. Vérifiez aussi si les dépenses d’autres médecines douces sont déduites du même plafond et si une somme non utilisée est reportée sur l’année suivante. Le report n’est pas automatique.
Le contrat peut demander que le professionnel soit autorisé à faire usage du titre d’ostéopathe et que la facture comporte les informations nécessaires à son identification. Selon les organismes et la situation administrative du professionnel, un numéro ADELI ou RPPS peut être mentionné ; mieux vaut demander à la mutuelle quels éléments elle exige réellement. Il ne faut pas conclure qu’un document sera refusé sur la seule base d’un intitulé différent, sans avoir vérifié les règles du contrat.
La garantie peut également prévoir une période de carence, c’est-à-dire un délai après la souscription pendant lequel certaines prestations ne sont pas encore accessibles. Les contrats peuvent par ailleurs différer sur les praticiens acceptés, la nécessité d’une facture acquittée ou la façon de calculer le plafond. Pour un contrat collectif d’entreprise, les garanties figurent généralement dans la notice remise aux adhérents ; pour un contrat individuel, elles sont dans le tableau de garanties et les conditions générales.
Pour mieux comprendre les différentes options, vous pouvez consulter une présentation des garanties consacrées aux médecines douces. Le bon contrat n’est pas nécessairement celui qui affiche le forfait le plus élevé, mais celui dont les conditions correspondent à vos dépenses réelles.
Une fois les conditions vérifiées, le tarif de la séance permet de calculer le montant qui restera à payer. Ce calcul prend en compte les prix pratiqués localement et les limites du contrat.
Les honoraires des ostéopathes sont fixés librement et ne correspondent pas à un tarif conventionné. Le prix varie selon la région, la durée du rendez-vous, l’expérience du professionnel et le type de consultation proposé. En France, une séance se situe souvent entre 40 et 80 euros, avec des montants fréquemment observés autour de 55 à 65 euros ; ces repères restent indicatifs et ne remplacent pas le tarif annoncé par le cabinet.
Dans une grande ville, une consultation peut coûter davantage que dans une commune moins dense. Une séance plus longue ou une prise en charge spécialisée peut également modifier le prix. Avant de réserver, il est raisonnable de demander le tarif, la durée prévue et les moyens de paiement acceptés. Des informations pratiques sur le prix d’une séance d’ostéopathie en 2026 aident à situer les tarifs annoncés.
Le remboursement annoncé ne correspond pas toujours à la totalité du prix payé. Si une séance coûte 65 euros et que le contrat prévoit 25 euros par rendez-vous, le reste à charge est de 40 euros. Si la garantie indique plutôt un forfait annuel de 120 euros, l’assureur peut rembourser plusieurs consultations, mais le nombre précis dépend du coût de chaque séance et des autres dépenses imputées à cette enveloppe.
Considérons deux offres fictives dont la cotisation mensuelle est proche. La première rembourse 20 euros par séance, quatre fois par an ; la seconde propose un forfait global de 100 euros pour toutes les médecines douces. Pour une personne qui consulte quatre fois en ostéopathie et n’utilise pas d’autre pratique, la première formule peut verser jusqu’à 80 euros et la seconde jusqu’à 100 euros. En revanche, si l’enveloppe globale est déjà utilisée pour d’autres soins, la deuxième peut devenir moins avantageuse.
Pour déterminer si une garantie est économiquement intéressante, comparez les remboursements prévisibles à la différence de cotisation entre les formules. Il ne suffit pas de multiplier un montant théorique par le nombre de séances : le plafond peut être atteint avant la dernière consultation, et certaines prestations peuvent partager la même enveloppe. Un tableau personnel avec le prix prévu, le remboursement maximal et le reste à payer rend la comparaison plus concrète.
Une personne peut consulter pour une gêne musculaire, une raideur ou un inconfort, mais le choix du professionnel et la pertinence des soins doivent tenir compte de la situation de santé. L’ostéopathie ne remplace pas un diagnostic médical ni les soins recommandés par un médecin. En cas de douleur intense, de traumatisme, de symptômes inhabituels ou persistants, il est préférable de demander un avis médical avant de se tourner vers une approche complémentaire.
Les tarifs ne doivent pas non plus être interprétés comme un indicateur certain de qualité ou d’efficacité. Il est utile de vérifier les qualifications, l’expérience et la clarté des explications fournies par le praticien. Une séance est l’occasion de poser des questions sur les techniques envisagées, les précautions à prendre et les situations où une autre prise en charge serait préférable.
Pour les familles, les coûts peuvent concerner des besoins différents au fil de l’année. Un parent peut consulter ponctuellement, tandis qu’un enfant sportif ou un senior peut avoir d’autres motifs de rendez-vous ; les garanties doivent alors être lues à l’échelle du foyer. Pour une consultation concernant un bébé, les informations sur l’ostéopathie chez le nourrisson rappellent notamment l’importance d’un avis professionnel adapté et du suivi médical habituel.
Le tarif affiché, le remboursement promis et le montant réellement dû sont trois données différentes. Les mettre côte à côte avant le rendez-vous permet d’éviter une mauvaise surprise au moment du paiement.
Dans la plupart des cabinets, le patient règle la séance directement, puis demande le remboursement à sa complémentaire. Le tiers payant est rarement proposé pour une consultation d’ostéopathie exclusive, puisque l’Assurance Maladie ne prend généralement pas l’acte en charge. Il faut donc prévoir d’avancer le prix total, même lorsqu’une garantie de mutuelle est prévue.
À la fin du rendez-vous, demandez une facture d’ostéopathie acquittée. Elle doit permettre de retrouver la date de consultation, le montant payé, l’identité du professionnel et les informations nécessaires à son identification. Gardez le document original ou téléchargez une copie lisible ; une photographie floue ou tronquée peut retarder le traitement.
Avant de quitter le cabinet, vérifiez que le montant correspond à ce que vous avez réglé et que la facture ne présente pas d’erreur de nom ou de date. La mutuelle peut demander un justificatif supplémentaire, par exemple une preuve de paiement, mais ce n’est pas systématique. Les pièces exigées figurent dans les conditions du contrat ou peuvent être confirmées par le service adhérent.
Les démarches de remboursement se réalisent généralement depuis l’espace en ligne de la mutuelle, son application mobile ou, selon les organismes, par courrier. Sélectionnez la rubrique correspondant aux soins non remboursés par l’Assurance Maladie, joignez la facture et conservez une copie des documents transmis. Une transmission automatique depuis l’Assurance Maladie ne doit pas être présumée pour ce type de dépense.
Le délai de traitement dépend de l’organisme et de la complétude du dossier. Si la demande reste en attente, consultez l’espace adhérent avant d’envoyer une nouvelle fois les mêmes pièces. En cas de refus, demandez le motif précis : il peut s’agir d’un plafond déjà consommé, d’une période de carence, d’un justificatif manquant ou d’une condition concernant le professionnel.
Nora, par exemple, transmet sa facture le soir même depuis son téléphone. Elle vérifie ensuite que le document est bien enregistré et note le montant déduit de son forfait annuel. Cette méthode simple lui permet de suivre ses consultations sans attendre la fin de l’année pour découvrir que son enveloppe est épuisée.
Pour connaître le détail des étapes à effectuer après la séance, vous pouvez consulter ce guide sur la demande de remboursement auprès de la mutuelle. Une autre ressource décrit également les justificatifs et l’envoi d’une facture selon les pratiques courantes.
Avant d’envoyer votre demande, contrôlez que votre contrat est actif à la date du soin et que le plafond n’a pas déjà été atteint. Si plusieurs membres de la famille disposent d’une couverture, assurez-vous que la facture est adressée au bon assuré. Ces détails sont simples, mais ils peuvent expliquer un rejet administratif qui n’a rien à voir avec la qualité des soins.
Si le contrat exige un document particulier ou un numéro professionnel, ne modifiez pas vous-même la facture. Demandez au cabinet un justificatif corrigé ou complémentaire, puis contactez votre mutuelle si une pièce manque. Cette démarche évite d’envoyer des informations inexactes et permet de clarifier rapidement les règles applicables.
Une facture lisible, un contrat vérifié et une demande transmise par le bon canal constituent la base d’un remboursement sans complication. Ces habitudes sont particulièrement utiles lorsque plusieurs consultations sont prévues dans l’année.
Choisir une mutuelle uniquement parce qu’elle affiche une garantie ostéopathie élevée peut conduire à une comparaison trompeuse. Le montant doit être examiné avec la cotisation, les plafonds, les délais de carence et les soins réellement couverts. Une formule plus chère n’est intéressante que si les garanties supplémentaires répondent à des besoins concrets et réguliers.
Commencez par estimer le nombre de séances que vous pourriez financer sur une année, sans considérer cette estimation comme une nécessité médicale. Multipliez le remboursement réellement prévu par le nombre de consultations admissibles, puis comparez cette somme à la différence annuelle de cotisation entre les contrats. Si une option coûte 12 euros de plus chaque mois, elle représente 144 euros de dépenses supplémentaires sur un an : un forfait de 100 euros ne compense pas à lui seul cette hausse, même si d’autres garanties peuvent entrer dans le calcul.
Examinez aussi la souplesse du contrat. Un forfait par séance est lisible pour une pratique régulière, tandis qu’une enveloppe partagée peut convenir à une personne qui alterne plusieurs approches. Une garantie qui impose un réseau de praticiens peut être moins pratique si vous avez déjà choisi un professionnel près de chez vous. Demandez où trouver la liste des praticiens concernés et quelles sont les conséquences d’une consultation hors réseau.
Les contrats collectifs d’entreprise et les offres individuelles n’ont pas forcément les mêmes règles. Les salariés peuvent disposer d’une couverture négociée par l’employeur, mais des options facultatives existent parfois pour renforcer certaines garanties. Les retraités, les travailleurs indépendants et les familles peuvent avoir intérêt à comparer plusieurs formules, en tenant compte de l’ensemble des dépenses de santé et pas uniquement de l’ostéopathie.
Les motifs de consultation diffèrent selon les âges et les habitudes. Un adulte peut envisager une consultation ponctuelle après une période de tensions, un enfant peut pratiquer un sport, et une personne âgée peut chercher un accompagnement pour préserver son confort de mobilité. Ces situations ne justifient pas automatiquement une séance : l’avis d’un professionnel de santé est important lorsque les symptômes sont nouveaux, importants ou durables.
Pour un nourrisson ou un jeune enfant, le choix du praticien et l’échange avec le médecin ou le pédiatre sont particulièrement importants. Une consultation complémentaire ne remplace pas le suivi pédiatrique, les examens nécessaires ni la prise en charge d’un problème médical. La mutuelle peut appliquer les mêmes plafonds à tous les membres du foyer ou prévoir des limites différentes selon l’assuré ; lisez la notice pour savoir comment le forfait familial est calculé.
Les seniors peuvent également vérifier si les garanties portent sur l’ostéopathie seule ou sur un ensemble de soins complémentaires. Un montant annuel plus généreux n’est utile que si les praticiens et les prestations sont acceptés et si le budget de cotisation reste adapté. En cas de douleur persistante ou de perte de mobilité, il convient d’abord de faire le point avec un professionnel de santé, qui pourra orienter vers les soins appropriés.
Un conseiller ou le service client peut préciser les clauses difficiles à interpréter. Pour obtenir une réponse exploitable, posez des questions concrètes : quel montant est versé pour une séance à 60 euros ? Le plafond est-il partagé avec l’acupuncture ? Combien de rendez-vous sont couverts ? Une période de carence s’applique-t-elle ? Quels renseignements doivent figurer sur la facture ? Une réponse écrite facilite les comparaisons et évite de s’appuyer sur une explication générale.
Vérifiez aussi la date d’application des garanties et les règles de renouvellement. Certains contrats remettent les compteurs à zéro au début de l’année civile, d’autres à la date anniversaire d’adhésion. Le montant non utilisé n’est pas nécessairement transférable à la période suivante ; si la notice ne le précise pas clairement, demandez confirmation avant de signer.
Enfin, gardez à l’esprit qu’une mutuelle rembourse dans les limites de son contrat et ne garantit pas l’absence de reste à charge. La comparaison doit donc associer les tarifs pratiqués autour de vous, la fréquence de consultation envisagée et le niveau réel des prestations. Une couverture adaptée est celle qui reste compréhensible, utilisable et cohérente avec votre budget de santé.
Reconnaître une escarre et comprendre ses stades Une escarre est une lésion de la peau et parfois des tissus plus profonds, généralement…
Lire l’article →
Remboursement du drainage lymphatique : les conditions de prise en charge Le remboursement du drainage lymphatique dépend d’abord de son objectif. Lorsqu’il…
Lire l’article →
Hallux valgus : comprendre la déformation avant d’envisager une opération L’hallux valgus, souvent appelé « oignon », correspond à une déviation du…
Lire l’article →